Actualités Consommation
Arnaque à la boîte aux lettres
 Par
sos-litiges-58
Tentative de phishing dans les boîtes aux lettres
Un avis de passage falsifié aux couleurs de la Poste renvoie, via un QR code, vers un site frauduleux. Cette escroquerie, d’abord physique ensuite en ligne, vise à soutirer aux victimes des informations personnelles, dont leurs coordonnées bancaires.
Le tweet a très vite fait le tour de la Toile : l’internaute y affiche un avis de passage qu’il a reçu dans sa boîte aux lettres.
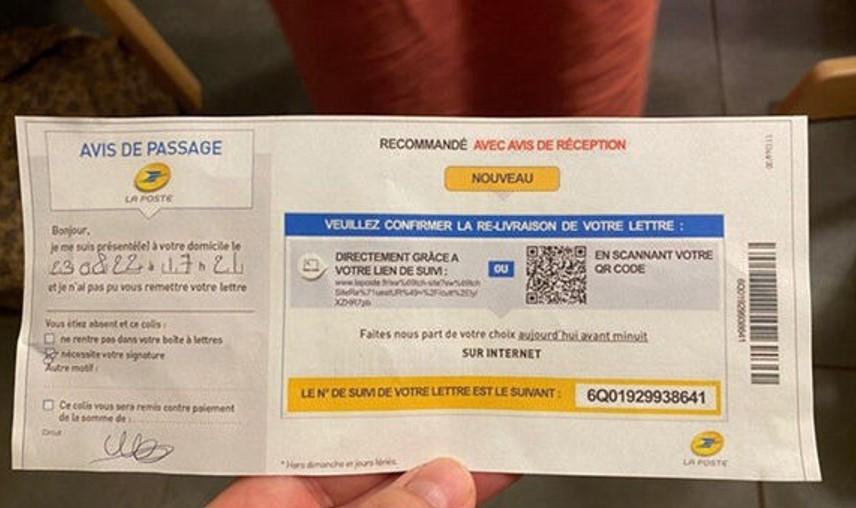
Le document présenté est crédible : affublé des couleurs de la Poste, d’un numéro de suivi d’une supposée lettre recommandée, il est également doté d’un QR code (ou du « lien de suivi » afférent, une très longue url). Ce dernier est censé permettre de « confirmer la relivraison de votre lettre ». C’est là que se situe l’arnaque. Lorsque l’on scanne le QR code, on atterrit sur un faux site de la Poste, qui vous demande de rentrer vos coordonnées bancaires afin de régler les frais d’expédition.
Cette arnaque est à la fois innovante – un document physique est à l’origine d’une attaque de phishing – et d’autant plus trompeuse que l’url contenue dans le QR code appartient bien à la société publique. Les escrocs ont procédé à une redirection automatique vers un site illicite reprenant les couleurs de la Poste, comme l’indique Signal-arnaques.com.
Nous avons retesté ce QR code depuis : la Poste a fait le nécessaire, l’url renvoie désormais vers la page d’accueil de son site officiel (laposte.fr).
PHISHING : COMMENT NE PAS TOMBER DANS LE PIÈGE
Les tentatives de phishing (ou hameçonnage) foisonnent sur Internet. Les escrocs ne cessent de renouveler et diversifier leurs méthodes. Les prétextes diffèrent (gain d’argent, faux messages d’une administration, soucis financiers…), mais les ressorts pour une « bonne » arnaque sont peu nombreux : la peur, l’urgence, une heureuse nouvelle…
Avec cet appât du faux avis de passage, les personnes malveillantes comptent sur le fait que le destinataire sera inquiet, et donc pressé, de connaître le contenu du pli recommandé. Le document déposé dans la boîte aux lettres, bien imité, ainsi que l’adresse url qui commence par « laposte.fr », visent à mettre en confiance la future victime.
Certains détails (comme l’expression « relivraison » qui n’est pas française, la très longue url) éveillent les soupçons. En cas de doute, un appel à son bureau de Poste permet d’éviter de se faire escroquer. Comparer le document reçu avec un vrai avis de passage lèvera aussi le doute.

Un avis de passage officiel, donc délivré par la Poste, ne ressemble pas à l’exemplaire falsifié. Il est nominatif, indique l’adresse du bureau dans lequel est déposée la lettre et affiche une url claire et facile à reproduire.
De manière générale, quelques bons réflexes évitent d’être victime de ces pièges : si une annonce est trop belle pour être vraie, méfiez-vous et renseignez-vous sur la véracité de l’information, en appelant un organisme officiel, en lisant des avis ou actualités sur Internet… De plus, ne transmettez pas vos données personnelles sur un site que vous ne connaissez pas, sachant qu’une administration, une banque ou autre organisme ne vous demandera pas ces renseignements en ligne.
Source : UFC QUE CHOISIR 10/9/2022
Assurance-vie, décès du souscripteur, quelle est la procédure ?

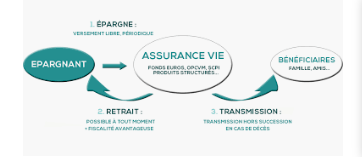
Au décès du titulaire d'un contrat d'assurance vie, ce contrat prend fin. Le capital garanti en cas de décès doit alors être versé à la personne ou aux personnes désignées dans la "clause bénéficiaire" du contrat. Mais il appartient aux bénéficiaires de demander ce versement, dont l'assureur n'a pas à prendre l'initiative.
Le premier contact avec l'assureur
Après le décès de l'assuré, contactez rapidement l'assureur qui gère le contrat dont vous pensez être le bénéficiaire. Ses coordonnées figurent sur les documents ayant trait à l'assurance: formulaire de souscription, conditions générales ou particulières du contrat, "relevé de situation" du contrat que l'assureur doit adresser au moins une fois par an... Vous pourrez ainsi savoir (soit immédiatement, soit par un courrier que l'assureur vous enverra ultérieurement) si vous êtes bien bénéficiaire, et comment faire votre demande. Toutefois, si la clause bénéficiaire renvoie à un testament déposé auprès d'un notaire, le ou les bénéficiaires ne seront connus qu'après ouverture de ce testament. Dans ce cas, le notaire se charge souvent d'indiquer à l'assureur qui sont les bénéficiaires, pour que celui-ci les contacte ensuite directement.
Notre conseil
Pour gagner du temps, vous pouvez faire cette première démarche par téléphone, ou en vous rendant dans un bureau de l'assureur (ou d'un agent d'assurances) ou, le cas échéant, dans une agence de la banque auprès de laquelle le contrat a été souscrit.
Faites cette démarche même si vous n'êtes pas sûr d'être bénéficiaire. L'assureur n'étant pas tenu de rechercher tous les bénéficiaires, vous risquez, si vous ne vous manifestez pas, de ne pas percevoir votre dû.
La constitution du dossier
Le versement du capital de l'assurance est subordonné à la production de divers documents destinés à établir que le contrat a pris fin du fait du décès de l'assuré, et attestant de votre qualité de bénéficiaire. L'assureur vous demandera également l'original du formulaire de souscription du contrat, ainsi que vos coordonnées bancaires.
Un extrait d'acte de décès
L'extrait d'acte de décès est délivré gratuitement par la mairie de la commune où le décès a eu lieu.
Notre conseil
S'il y a plusieurs bénéficiaires, certaines pièces peuvent n'être envoyées que par l'un d'eux (acte de décès, original du formulaire de souscription...), et les autres indiqueront à l'assureur que ces pièces lui sont envoyées par ailleurs.
L'original du formulaire de souscription du contrat
Si vous ne retrouvez pas l'original du formulaire de souscription du contrat dans les papiers du défunt, rédigez une déclaration sur l'honneur, sur papier libre, attestant qu'il a été perdu. Certains assureurs demandent, à la place du formulaire de souscription, une lettre d'acceptation du contrat (sur papier libre) précisant les références de celui-ci, ou envoient une lettre d'acceptation préétablie que vous n'aurez qu'à signer.
Un relevé d'identité bancaire (RIB)
Afin que le capital puisse être versé sur votre compte.
Un document établissant que vous êtes bénéficiaire
Selon la rédaction de la clause bénéficiaire:
Vous êtes nommément désigné
une copie recto verso de votre carte d'identité, ou à défaut, de votre passeport.
Vous êtes désigné en votre qualité de conjoint, enfant, petit-enfant, héritier... du défunt
Un acte de notoriété. Établi par le notaire chargé de la succession (coût: 160 € en moyenne), ce document précise quel est votre lien avec le défunt. L'assureur pourra ainsi déterminer si vous êtes bénéficiaire du contrat et, si vous êtes plusieurs, la part du capital qui vous revient. Notamment, lorsque les bénéficiaires sont les héritiers, le capital est partagé selon la part d'héritage qui leur revient.
Vous êtes désigné en votre qualité de concubin
Un certificat de concubinage notoire (établi gratuitement par la mairie de votre commune de résidence).
Vous êtes désigné en votre qualité de partenaire de Pacs
Une photocopie du pacte.
Les formalités fiscales
Selon la date de souscription du contrat, l'âge de l'assuré, et le montant du capital, des droits de succession sont parfois dus sur ce capital (voir p. 92 le rappel des règles fiscales en la matière). Vous devez donc vous acquitter de diverses formalités fiscales avant que le capital puisse vous être versé.
Déclaration de succession partielle
Procurez-vous un exemplaire du formulaire fiscal de déclaration de succession (n° 2705 - art. 757b du code général des impôts - CGI) auprès du notaire chargé de la succession, de l'assureur, dans une recette des impôts, ou téléchargez-le sur Internet (www.impots.gouv.fr/portal/ dgi/public/particuliers, rubrique "rechercher un formulaire).
Remplissez uniquement le "cadre à remplir par le déposant" et le cadre "contrat d'assurance vie". Compte tenu de la complexité des informations requises (date de souscription du contrat, numéro de police, montant des primes versées après 70 ans...), demandez à l'assureur qu'il vous les communique.
Déposez cette déclaration à la recette principale des impôts du lieu de domicile du défunt.
Certificat d'acquittement ou de non-exigibilité des droits
Selon les cas (voir p. 92 la fiscalité de la transmission de l'assurance vie), l'administration fiscale vous délivrera un certificat de non-exigibilité des droits, ou vous demandera d'acquitter les droits correspondants et vous délivrera ensuite un certificat d'acquittement des droits. Ce certificat doit ensuite être communiqué à l'assureur, qui ne peut sans cela régler les capitaux dus (art. 806 III du code général des impôts).
Notre conseil
Pour ne pas avoir à faire l'avance des droits, vous pouvez demander à l'assureur, par écrit, de verser directement, à votre place, tout ou partie des sommes correspondantes, et de les déduire du capital.
La déclaration sur l'honneur à l'assureur
Si les sommes dont vous êtes bénéficiaire au titre d'un ou plusieurs contrats souscrits par le défunt dépassent 152 500 €, le surplus est assujetti à un prélèvement de 20 % (art. 990-I du CGI). Leur versement au fisc incombe à l'assureur, qui les prélèvera sur le capital. Vous devez donc lui déclarer:
- qu'à votre connaissance, vous n'êtes bénéficiaire d'aucun autre contrat d'assurance vie,
- ou, au contraire, que vous avez déjà demandé à bénéficier de la totalité ou d'une partie de l'abattement de 152 500 € au titre d'un autre contrat.
L'assureur pourra ainsi déterminer s'il doit prélever des droits et leur montant et sera dégagé de toute responsabilité à l'égard du fisc si votre déclaration est erronée. Si vous êtes bénéficiaire de plusieurs contrats, vous adresserez cette déclaration à chaque assureur.
Le versement du capital
Délais: comptez de 10 à 15 jours
La législation n'impose aucun délai à l'assureur pour verser le capital. Toutefois, certains assureurs s'engagent, par contrat, à verser les fonds dans un laps de temps assez court (10 à 15 jours, à compter du moment où toutes les pièces du dossier sont réunies).
Notre conseil
Le décès de l'assuré mettant fin au contrat, l'épargne cesse de fructifier, sauf disposition contraire du contrat. Ne tardez donc pas à effectuer les démarches auprès de l'assureur, pour ne pas immobiliser sans profit ce capital.
Montant: capital acquis à la date du décès
La somme versée correspond au capital acquis à la date du décès de l'assuré, après déduction des avances éventuellement consenties par l'assureur et non remboursées, et des droits de succession versés par l'assureur. En aucun cas, vous ne pouvez percevoir l'argent en liquide. L'assureur procédera à un virement sur votre compte bancaire, ou vous adressera un chèque.
Lorsqu'il y a plusieurs bénéficiaires, il peut aussi adresser au notaire chargé de la succession un chèque unique pour qu'il répartisse le capital entre les bénéficiaires.
Notre conseil
En cas de besoin, vous pouvez demander à l'assureur, avant que le dossier soit complet, de vous verser une avance sur le capital. Mais il n'acceptera de le faire qu'à concurrence d'une faible partie du capital.
Le bénéficiaire est mineur
Une copie du livret de famille ou tout autre document désignant le représentant légal du mineur (père, mère, tuteur...).
Vous êtes le descendant d'un bénéficiaire décédé avant l'assuré
Vous pouvez bénéficier du contrat à sa place, si la clause bénéficiaire le prévoit expressément, par une formulation telle que "mes enfants vivants ou représentés" (voir le n° 964 du Particulier). Justifiez vos prétentions en joignant une copie de l'acte de décès du bénéficiaire que vous représentez, et un document établissant votre lien de parenté avec lui.
Le bénéficiaire est un majeur protégé
Une copie du jugement désignant le tuteur ou le curateur.
Dispense de déclaration et de la présentation d'un certificat
Vous êtes dispensé de déclaration et de la présentation d'un certificat si:les sommes dont vous êtes bénéficiaire n'excèdent pas 7 600 € (au titre d'un ou plusieurs contrats d'assurance vie souscrits par le défunt ; art. 806-III du CGI) ;vous êtes le conjoint du défunt ou un enfant ;et vous n'avez pas de domicile à l'étranger.Si vous remplissez toutes ces conditions, vous êtes alors uniquement tenu de déclarer par écrit au fisc que les sommes qui vous sont dues n'excèdent pas 7 600 €. Communiquez une copie de cette déclaration à l'assureur.
Si vous avez besoin d'un accompagenement dans ces formalités complexes, n'hésitez pas à faire appel à nos services.
En devenant membre de notre Association pour une cotisation modeste de 28 €, nous vous soulageons dans cette opération .Il vous suffit de nous joindre sur soslitiges58@gmail.com

Améliorons ensemble votre pouvoir d'achat
Votre pouvoir d’achat stagne depuis 10 ans, malgré tout ce qu’on vous raconte. Officiellement, on nous annonce une augmentation de 7,1% .Mais quand on exprime le pouvoir d’achat par unité de consommation (qui permet de tenir compte du nombre de personnes au foyer), ce taux est ramené à 1,6 % sur 10 ans.
C’est dire que les français, en moyenne, ont le même niveau de vie qu’en 2009. Si une association de défense des consommateurs n’a aucune emprise sur vos revenus, en revanche elle peut vous aider sur le levier des dépenses de votre ménage, sur l’un des paramètres suivants.
Votre seule contribution sera votre adhésion (cotisation annuelle de 28 €).
Changer d’assurance-crédit immobilier
L’ASSURANCE EMPRUNTEUR, DE 25 À 50 % DU COÛT D’UN CRÉDIT
Pourtant, l’assurance emprunteur représente un coût non négligeable. Selon les compagnies d’assurance, ce poste vient renchérir de 25 à 50 % le coût du crédit. Le coût du crédit est constitué de l’ensemble des intérêts du prêt que l’emprunteur doit verser à la banque. Par exemple pour un crédit immobilier de 180 000 € sur 15 ans, à un taux de 1,18 %, l’ensemble des intérêts s’élèvera à 16 488 €. L’assurance emprunteur pèsera entre 5 000 et 9 000 €.
DES CONNAISSANCES LACUNAIRES SUR L’ASSURANCE EMPRUNTEUR
Pour la plupart des emprunteurs qui ont répondu à notre questionnaire, le conseiller bancaire représente la première source d’information sur l’assurance emprunteur. Or pendant très longtemps, les banques ont quasi-monopolisé le marché de l’assurance emprunteur via des partenariats lucratifs. Guère étonnant que la grande majorité des consommateurs ignore le montant des économies possibles en souscrivant un contrat d’assurance emprunteur auprès d’une compagnie alternative. Plus de 70 % d’entre eux ne savent ainsi pas chiffrer l’économie envisageable.
PEU DE SIMULATIONS POUR CHANGER D’ASSURANCE EMPRUNTEUR
La loi a ouvert la possibilité de résilier son contrat d’assurance emprunteur, à la date d’échéance annuelle, durant toute la durée de remboursement du prêt pour, notamment, pouvoir souscrire un contrat moins cher. Une possibilité encore insuffisamment exploitée aujourd’hui, puisque seulement un tiers des emprunteurs ont changé de contrat et moins de la moitié ont effectué une simulation.
UNE SOUS-ESTIMATION DES ÉCONOMIES ATTENDUES
Lorsqu’ils possèdent une idée de l’économie possible en changeant d’assurance emprunteur (ce qui est loin d’être la majorité des cas), les emprunteurs sont encore largement en dessous de la réalité. Ils minorent fortement la possibilité de gains. En moyenne, les consommateurs fixent à près de 3 000 € l’économie attendue, alors qu’elle dépasse plutôt les 5 000 €.
DES EMPRUNTEURS DÉCOURAGÉS
Au final, le manque d’informations et le découragement expliquent en grande partie l’immobilisme des emprunteurs. 36 % d’entre eux admettent ignorer l’intérêt financier de la démarche tandis qu’ils sont 23 % à reconnaître se décourager devant sa complexité.
3 Raisons de changer :
Vous allez réaliser des économies très substantielles si vous n’avez pas dépassé les 2/3 du remboursement de votre crédit
Vous serez bien souvent mieux couvert
Vous allez ajuster votre assurance à votre nouveau profil : sauf cas de pathologie lourde ou affection de longue durée, le changement sera signifiant, simple et nous vous déchargerons des démarches et de la négociation.
Changer de fournisseur d’énergie (électricité –gaz)
La crise actuelle de l'énergie mérite que vous fassiez le point. Les pouvoirs publics viennent de prendre des décisions pour créer un bouclier tarifaire.Mais il est bien insuffisant et votre intérêt est peur-être de faire le point pour décider ou pas d'un changement de fournisseur. Notre Association est préparée pour vous aider à faire ce choix.
Changer de Mutuelle de Santé
Des années se sont accumulées depuis la souscription initiale de votre Mutuelle et votre profil a changé.
Vous pouvez obtenir d’aussi bonnes garanties à un coût bien inférieur
L’économie peut parfois atteindre plusieurs milliers d’euros sur 2 ans
Consultez-nous : grâce à un comparateur fiable, indépendant car non rémunéré, nous vous proposerons plusieurs choix mais c’est vous qui déciderez avec tous les éléments pour décider.
Elément à réunir : la date de votre souscription initiale de votre Mutuelle actuelle.
Renégociez votre crédit immobilier ou regroupez vos crédits personnels à un taux plus attractif
Consultez-nous : vous serez déchargé de toute négociation et de toutes démarches, dans un contexte de taux historiquement très bas à l’horizon d’un semestre.
Contact : soslitiges58@gmail.com ou bien tel : 03.86.38.22.03
Dans son combat pour la loyauté des transactions, l’UFC-Que Choisir, a déposé plainte contre le site de revente de billets en ligne Viagogo devant le Tribunal judiciaire de Paris en raison des pratiques commerciales agressives et trompeuses de l’opérateur faisant de nombreuses victimes, et appelle les consommateurs à ne pas recourir à ce site au risque de se faire duper.
L’expérience utilisateur instrumentalisée via une pratique commerciale agressive et trompeuse
Jouant sur la soi-disant rareté des places disponibles, le site multiplie les alertes, les chronomètres oppressants, les messages biaisés pour précipiter l’acte d’achat du consommateur, tout en lui occultant l’information essentielle, à savoir le prix.
Tout au long du parcours d’achat, le consommateur est assailli de messages alarmants : « Ces billets seront probablement bientôt tous écoulés » ; « 21 autres personnes regardent cet évènement » ; « Il ne reste plus que X billets » « 02 :15 restante(s) pour compléter l’achat ». Ces alertes répétées « mettent la pression » sur le fan ou le supporter, qui n’est plus attentif au prix des billets. Ces méthodes sont clairement agressives et trompeuses.
Comme si cela ne suffisait pas, Viagogo dissimulait habilement le prix final au consommateur. En effet, jusqu'à récemment le site ajoutait des frais supplémentaires au prix initial que le consommateur ne découvrait qu’une fois sa commande confirmée et son compte débité.
Viagogo ne peut se retrancher derrière son statut de plateforme en ligne qui met simplement en relation vendeurs et acheteurs, car c’est bel et bien l’architecture même de son site internet qui est en cause.
Des méthodes illégales : des billets revendus sans autorisation
Viagogo permet la revente en masse de billets de manifestations sportives ou culturelles sans l’autorisation des organisateurs.
Mais c’est illégal en France afin d’empêcher la revente de billets à des fins spéculatives notamment par le biais de plateformes en ligne, aux dépens des consommateurs et des organisateurs.
Nombreux sont les fans et supporteurs qui ont acheté leurs billets à un prix deux à trois fois plus élevé qu’auprès de la billetterie officielle, qui se retrouvent mal placés ou qui ne peuvent accéder à l’évènement à défaut de billets valides.
Les organisateurs sont également victimes du site. Les fans et supporteurs se retournent vers eux pour avoir des explications. Pourtant, aucun des nombreux organisateurs contactés par L’UFC-Que Choisir n’a donné d’autorisation pour que leurs billets se retrouvent sur ce site.
Viagogo a bien connaissance de cette interdiction mais persiste et signe. Le site a perdu son recours devant le Conseil Constitutionnel1 mais n’a pas modifié pour autant ces méthodes.
Alors que l’association a reçu près de 500 témoignages de consommateurs victimes, soulignant que les condamnations passées (en France et en Europe) de Viagogo ne l’ont pas dissuadé sur ses mauvaises pratiques, l’UFC-Que Choisir passe à l’action :
- Dépose plainte contre Viagogo pour pratiques commerciales déloyales, trompeuses et agressives et revente de billets sans autorisation.
- Appelle les consommateurs à privilégier les billetteries ou bourses d’échanges officielles.
NOTES
1 Décision du Conseil Constitutionnel n° 2018-754 QPC du 14 décembre 2018.

Sauvons le Noël des commerçants
Par
sos-litiges-58
SOS LITIGES 58 est solidaire de cette opération pour sauver le petit commerce
Initiative créée par l'hébergeur e-monsite.com
Créer un site Internet en 24 h pour des ventes en ligne
|
Pour se pre-inscrire (sans engagement ) e-monsite.com/commerce
Vidéo, cliquez sur https://youtu.be/cRfOdaYIdjM
Forfait-réparabilité de chez Darty un peu cher !
- Darty propose à ses clients un abonnement (« Darty Max ») pour réparer et prolonger la durée de vie de vos appareils.
- Quels appareils ? Lave-linge, sèche-linge, lave-vaisselle, four, table de cuisson, cuisinière, hotte, réfrigérateur, congélateur, cave à vin.
- Achetés chez Darty, ou bien ailleurs (mais dans ce dernier cas des frais de 59 € seront facturés en supplément de l’abonnement lors de la première réparation).
- L’abonnement est de 9,99 €/ mois
Pour le consommateur, s’abonner revient à opter pour une extension de garantie (au-delà des 2 ans de protection en raison de l’obligation légale de conformité ) .
Pour la mettre en œuvre, il faut avoir cotisé au moins 1 an, et l’abonnement est résiliable à tout moment. Le nombre d’équipements réparable n’est pas limité.
La couverture s’arrête à l’issue de la période de disponibilité des pièces détachées (elle est souvent comprise entre 7et 10 ans).
Notre appréciation : 120 € / an soit 240 € sur les 2 premières années alors que l’obligation légale de conformité pendant 2 ans est gratuite
360 €, 480 €, 600 € la 3 e, 4 e et 5 e année cela fait cher pour la probabilité d’un équipement qui vous lâche !
Location de longue durée de l'électroménager
Voici une étude, sur l’essor de la location de longue durée dont les contours et les effets sont encore pires que les excès du crédit revolving des années 2000. La déferlante incontrôlée de ces offres ruineuses dans les grands magasins constitue une grave menace à l’intérêt des consommateurs.
LLD et crédit revolving : les mêmes excès, la même accoutumance
La location de longue durée (LLD) permet aux consommateurs d’utiliser un bien sans avoir la possibilité d’en devenir propriétaire à l’issue du contrat. Conçue notamment pour séduire les petits budgets grâce à ses loyers très réduits, elle déferle chez la Fnac, Darty, Cdiscount et Boulanger location.
Ce mode de financement relève des mêmes excès que le crédit revolving. D’une part, la consommation exubérante, parce qu’il participe au suréquipement et au surdimensionnement d’appareils qui contribuent au changement climatique1. D’autre part, la ruineuse accoutumance, parce qu’il incite les consommateurs à renouveler indéfiniment leur engagement pour conserver l’usage de biens indispensables (réfrigérateur, micro-ondes, etc.).
Plus chère que le crédit renouvelable, pour être seulement locataire !
Profitant d’une réglementation obsolète, la LLD constitue un véritable gouffre économique. Non reconnue comme étant un crédit à part entière, son coût pour le consommateur échappe à tout encadrement2. Le tableau ci-dessous présente 4 exemples de location de longue durée de produits du quotidien.

Tableau avec exemples pour le coût de la LLD
Sous le voile d’un loyer attractif (14 euros) et d’un service après-vente « express », la palme des tarifs exorbitants revient à la location d’un micro-ondes proposée par la filiale de Boulanger. Au prix de 731 euros sur quatre ans (contre 316 euros à l’achat), son taux d’intérêt implicite3 atteint 76 %, soit plus de trois fois le taux d’usure ! Louer revient ainsi plus de deux fois plus cher qu’acheter immédiatement (+ 130 %) ! Une fois n’est pas coutume, même le crédit renouvelable s’avère moins nocif : la LLD coûte près de 350 euros plus cher alors qu’elle ne permet pas au consommateur de devenir propriétaire du bien au terme du contrat.
Pire, une fois prise en compte la durée d’usage effective d’un micro-ondes, le locataire devra s’acquitter d’environ 1404 euros4, soit plus de quatre fois son prix comptant. Si ce n’était pas suffisant, les contrats proposés par Fnac-Darty, Boulanger location, Cdiscount recèlent de nombreuses clauses venant minimiser les obligations des professionnels ou imposant des obligations démesurées au détriment des consommateurs. Il est ainsi prévu que si le bien est restitué en mauvais état, le client pourra se voir facturer une kyrielle de frais supplémentaires (réparation, remplacement à neuf) le plus souvent à partir de la seule appréciation du bailleur !
LLD : contestable dans son principe, déplorable dans la pratique
Proposée en alternative au crédit, la LLD obère les droits des emprunteurs. A la différence du crédit, le distributeur n’est tenu ni d’indiquer son coût total, ni d’exprimer son prix en taux, ni d’avertir sur le risque d’un endettement excessif ! Ces manquements, qui rendent impossible la comparaison entre les modes de financement, sont d’autant plus graves que les enseignes présentent la LLD comme étant particulièrement abordable. Or, d’après nos relevés tarifaires, ce sont bien les locations en apparence les plus abordables (loyers faibles) qui coûtent en réalité le plus cher !
Enfin, les tarifs semblent également échapper à toute logique économique. Bien conscientes que l’attention des consommateurs est accaparée par le montant mensuel des loyers, les enseignes en profitent pour se rattraper sur le prix des assurances complémentaires fortement prescrites. Par exemple, louer un iPhone chez Cdiscount coûte 729 euros quand le service équivalent est 35 % (Darty, Boulanger location) et 51 % (FNAC) plus cher chez la concurrence5 !
On ne peut que déplorer que des pratiques délétères se soient déportées vers de nouvelles formes de financement dont l’absence d’encadrement rend possibles tous les abus.
Un cadre juridique propre à contenir les effets nocifs de location de longue durée se doit d’être mis en place. Ce dernier impose :
- Un plafonnement tarifaire qui doit porter à la fois sur le coût total de la location ainsi que sur les frais de résiliation ;
- La mise en œuvre d’une information précontractuelle standardisée pour permettre aux consommateurs de faire jouer la concurrence et d’y souscrire en toute connaissance de cause. Cette dernière doit notamment comprendre :
- Le montant total des loyers à payer ;
- Le détail des frais supplémentaires susceptibles d’être facturés ;
- Le montant total à payer en surplus du prix de référence au comptant.
Parallèlement, l’association met en demeure Boulanger location ainsi que les partenaires financiers bailleurs de Fnac-Darty (Crédit Agricole Consumer Finance) et Cdiscount (Crédit Mutuel Leasing) de purger leurs contrats des clauses qu’elle estime abusives et se réserve, à défaut d’une réponse satisfaisante, d’agir en justice.
NOTES
1 Par exemple, plus la taille d’un écran de télévision est grande, plus ses émissions de gaz à effet de serre sont élevées, d’après La face cachée des objets : vers une consommation responsable, ADEME, 2018.
2 Par exemple, le taux d’un crédit de moins de 3000 euros ne peut excéder 21 % au 3ème trimestre 2019.
3 Afin d’établir le taux annuel effectif global (TAEG) correspondant à la LLD, nous fixons les conditions nécessaires à son calcul à partir des hypothèses suivantes : le premier versement est déterminé comme l’apport du crédit, l’équivalent du montant du crédit souscrit est la différence entre le prix comptant et le premier versement, les loyers sont déterminés comme les échéances de remboursement d’un crédit classique.
4 Hypothèse de renouvellement de la location à l’issue du bail dans la mesure où la durée d’usage effective d’un micro-onde atteint environ 111 mois d’après l’étude fiabilité du Euroconsumers Group, 2018.
5 Tarifs pour l’iPhone XR 64 Go en LLD pendant 24 mois souscrit avec les assurances complémentaires.

Loyers impayés, un juriste vous conseille
Par
sos-litiges-58
- Les locataires peuvent recourir à différentes solutions pour continuer à régler leurs loyers et leurs charges locatives.
- Si durant la trêve hivernale, commencée le 1er novembre, les expulsions pour non-paiement des loyers et des charges sont en principe interdites, les bailleurs vont retrouver le droit d’expulser les locataires dès le 1er avril prochain. Le nombre d’expulsions va alors bondir.
À SOS LITIGES 58 un juriste vous conseille pour vous orienter vers des aides possibles.
Ne restez pas seul(e) devant la perspective d’une expulsion.
Des solutions existent. des aides financières aussi, et surtout un soutien moral pour affronter les obstacles et vous permettre d’ouvrir des portes.
soslitiges58@gmail.com 06.50.00.77.31 03.86.38.22.03